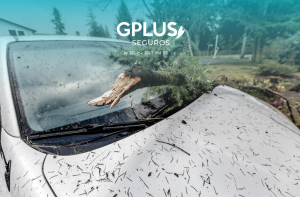
La caída de objetos sobre el auto puede ocurrir cuando menos lo esperas: una rama durante una tormenta, un anuncio desprendido por el viento o materiales que caen desde una construcción. Ante cualquiera de estas situaciones surge una pregunta importante: ¿el seguro de auto cubre estos daños?
En México, la respuesta depende de las coberturas contratadas, la causa del daño y las condiciones de la póliza. Aunque algunas personas relacionan el seguro únicamente con choques o robos, existen otros riesgos que pueden afectar un automóvil, incluso cuando está estacionado.
La Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF) identifica la caída de árboles, ramas, objetos, construcciones y estructuras entre los riesgos que pueden estar contemplados en la cobertura de Daños Materiales. Sin embargo, no todos los seguros ofrecen la misma protección.
Por eso, antes de asumir que la reparación está cubierta, es importante conocer qué ocurrió, identificar los daños y revisar el contrato.
A continuación, encontrarás qué puede pasar si un objeto cae sobre tu auto, qué cobertura necesitas y cómo actuar para realizar correctamente el reporte.
¿El seguro cubre la caída de objetos sobre el auto?
Sí, un seguro de auto puede cubrir los daños ocasionados por la caída de objetos, siempre que el riesgo esté contemplado en las coberturas contratadas y se cumplan las condiciones de la póliza.
CONDUSEF explica que la cobertura de Daños Materiales puede proteger al automóvil frente a acontecimientos como la caída de árboles, ramas, construcciones, estructuras y otros objetos. También señala que la cobertura de Responsabilidad Civil no protege los daños sufridos por el propio vehículo asegurado.
Esto significa que dos conductores pueden enfrentar exactamente el mismo incidente y recibir respuestas diferentes de sus aseguradoras.
Por ejemplo, imagina que un árbol cae sobre dos automóviles estacionados en la misma calle. Uno cuenta con cobertura amplia y el otro únicamente con Responsabilidad Civil.
Aunque ambos vehículos sufrieron daños por el mismo acontecimiento, las posibilidades de reparación mediante sus respectivas pólizas serán distintas.
¿Qué objetos pueden provocar daños cubiertos?
Entre las situaciones que conviene revisar en las condiciones generales se encuentran:
- Caída de árboles o ramas.
- Desprendimiento de anuncios o estructuras.
- Caída de materiales de una construcción.
- Objetos que golpean el automóvil durante una tormenta.
- Elementos desprendidos de edificios.
- Daños relacionados con derrumbes u otros acontecimientos expresamente amparados.
La presencia de estos ejemplos no significa que todas las pólizas cubran cualquier objeto en cualquier circunstancia.
La causa del daño es tan importante como el objeto que cayó.
Por ejemplo, una rama desprendida durante una tormenta y una herramienta que cae desde una obra pueden generar daños similares, pero las circunstancias y posibles responsables son diferentes.
También importa qué parte del automóvil resultó afectada. Un impacto puede dañar la carrocería, el techo, los cristales o diversos componentes.
Por ello, no debes asumir que todas las piezas se atenderán bajo el mismo procedimiento. Algunas pólizas incluyen coberturas específicas para cristales u otros componentes, con condiciones particulares.
La recomendación es revisar qué riesgos contempla Daños Materiales, qué exclusiones existen y si se aplica algún deducible.
¿Qué cobertura necesitas si un árbol u objeto cae sobre tu auto?
Para saber si el seguro cubre la caída de objetos sobre tu auto, primero debes identificar el tipo de protección que contrataste.
CONDUSEF distingue tres paquetes habituales: Responsabilidad Civil, cobertura limitada y cobertura amplia. Las características específicas pueden variar entre aseguradoras y productos.
Responsabilidad Civil
La Responsabilidad Civil protege frente a daños que accidentalmente causes a otras personas o a sus bienes, conforme a los límites contratados.
No está diseñada para reparar los daños de tu propio automóvil.
Por ejemplo, si una rama cae sobre tu vehículo mientras está estacionado, contar únicamente con Responsabilidad Civil no significa que tengas protección para reparar el techo o el parabrisas.
Cobertura limitada
La cobertura limitada suele incorporar Robo Total, además de las protecciones correspondientes al paquete básico.
Sin embargo, no debe confundirse con una cobertura que necesariamente incluye Daños Materiales.
Tener protección contra robo no significa que el automóvil esté asegurado frente a cualquier daño accidental.
Cobertura amplia
La cobertura amplia normalmente incorpora Daños Materiales, que puede proteger los daños sufridos por el vehículo como consecuencia de los riesgos amparados.
CONDUSEF menciona expresamente la caída de árboles entre los acontecimientos que pueden quedar comprendidos en esta protección.
No obstante, incluso con cobertura amplia debes verificar el alcance exacto de tu contrato.
¿Tendrás que pagar deducible?
El deducible es otro aspecto importante.
Se trata de la cantidad o proporción establecida en la póliza que corresponde pagar al asegurado cuando ocurre un siniestro cubierto al que resulte aplicable.
Por ejemplo, si una estructura cae sobre tu automóvil y la aseguradora determina que el evento está amparado, todavía será necesario conocer el costo de reparación y el deducible correspondiente.
No es correcto asumir que cualquier daño cubierto será reparado sin desembolso alguno.
El importe dependerá de las condiciones contratadas y de la evaluación del siniestro.
Antes de contratar o renovar, CONDUSEF recomienda comparar coberturas, sumas aseguradas, deducibles y servicios adicionales, no solamente el precio del seguro.
¿Quién paga los daños por la caída de objetos sobre el auto?
Cuando un objeto cae sobre tu auto, otra duda frecuente es si debe pagar la aseguradora o la persona responsable del objeto.
La respuesta no es automática.
Es necesario distinguir entre la cobertura de tu propio vehículo y la posible responsabilidad de un tercero.
Si cae un árbol durante una tormenta
Si una rama o un árbol cae sobre tu automóvil durante condiciones meteorológicas adversas, lo primero es verificar si tu póliza contempla ese acontecimiento dentro de Daños Materiales.
La aseguradora deberá evaluar el siniestro conforme al contrato.
No debe asumirse que siempre existe una persona responsable de pagar el daño por el simple hecho de que el árbol se encontraba frente a una casa, negocio o espacio público.
La determinación de una posible responsabilidad requiere analizar las circunstancias y las disposiciones aplicables.
Si cae un objeto desde una construcción
Imagina que un material se desprende de una obra y golpea tu automóvil.
Además de revisar tu seguro, puede ser necesario identificar al responsable de la construcción y documentar el lugar desde el cual cayó el objeto.
Sin embargo, identificar de dónde provino el objeto no equivale, por sí solo, a tener una responsabilidad legal determinada.
Las circunstancias deben analizarse conforme a las pruebas disponibles y a la legislación aplicable en el lugar del incidente.
Si cae un poste o anuncio
En estos casos también es importante identificar si existen cables, estructuras inestables u otros elementos que representen un peligro.
No intentes retirar por tu cuenta un poste, anuncio o estructura pesada para liberar el vehículo.
Si existen cables caídos, aléjate y solicita apoyo.
Las autoridades mexicanas identifican la caída de árboles, los cables colgando y otras fallas de infraestructura entre las situaciones que pueden reportarse al 911.
¿Y si el auto estaba estacionado?
Estar estacionado no elimina automáticamente la posibilidad de cobertura.
Lo relevante será que el acontecimiento esté amparado y que se cumplan las condiciones del contrato.
Por ello, si descubres que un objeto dañó tu automóvil mientras no estabas presente, evita asumir que no puedes reportarlo porque desconoces el momento exacto del incidente.
Comunícate con la aseguradora y proporciona la información que tengas disponible.
¿Qué hacer si un objeto cae sobre tu auto?
Si un árbol, rama, poste u objeto cae sobre tu auto, lo más importante es proteger a las personas y evitar que el incidente provoque nuevos daños.
La actuación dependerá de si estabas conduciendo, si el automóvil se encontraba estacionado y de las condiciones del lugar.
Primero, verifica que no exista peligro
Si el objeto cayó mientras circulabas, intenta detenerte en un lugar seguro cuando las condiciones lo permitan.
Si el automóvil quedó bajo un árbol, estructura o poste inestable, no te acerques innecesariamente.
Cuando existan personas lesionadas, cables eléctricos, riesgo de derrumbe u otra emergencia, solicita apoyo al 911.
Protección Civil recomienda mantenerse alejado de árboles, postes, cables y estructuras con riesgo de caer durante condiciones meteorológicas adversas.
Documenta los daños cuando sea seguro hacerlo
Toma fotografías del automóvil, del objeto que cayó y del entorno.
Procura registrar:
- Daños visibles en la carrocería y cristales.
- Ubicación del vehículo.
- Objeto o estructura involucrada.
- Condiciones del lugar.
- Placas del automóvil.
- Datos de posibles testigos.
Si el objeto provino de una construcción o establecimiento, conserva la información que permita identificar el lugar.
No te expongas a un riesgo para obtener fotografías.
Documentar la caída de objetos sobre el auto puede facilitar la evaluación del siniestro y ayudar a conservar información relevante sobre lo ocurrido.
Reporta el incidente a tu aseguradora
No esperes a reparar el vehículo para comunicar lo sucedido.
CONDUSEF recomienda reportar inmediatamente el siniestro y no ordenar reparaciones sin autorización expresa del ajustador o de la aseguradora cuando se sigue un procedimiento de reclamación.
Al realizar el reporte, ten disponible el número de póliza, las placas, los datos del vehículo y la ubicación exacta.
Describe lo ocurrido sin presentar como hechos circunstancias que desconoces.
Por ejemplo, si encontraste una rama sobre el automóvil al regresar al estacionamiento, puedes informar lo que observaste sin afirmar que cayó a determinada hora o por una causa que no presenciaste.
Espera la valoración correspondiente
El ajustador evaluará los daños y orientará sobre el procedimiento aplicable.
La aseguradora determinará si el acontecimiento está amparado y qué condiciones deben cumplirse para la reparación o indemnización.
Si el vehículo presenta daños en cristales, dirección, llantas, techo u otros componentes que puedan afectar su funcionamiento, no asumas que puede circular únicamente porque enciende.
Solicita orientación sobre la necesidad de asistencia vial o traslado.
Revisa la resolución
Conserva el número de reporte, fotografías, comunicaciones y documentos relacionados con el incidente.
Si no estás de acuerdo con la resolución, solicita que te expliquen qué cláusula o condición de la póliza se aplicó.
CONDUSEF señala que, cuando existe desacuerdo con la evaluación o resolución de un siniestro, el usuario puede solicitar una revisión y acudir a la institución para recibir orientación sobre su caso.
El seguro de auto puede cubrir objetos que caen sobre el vehículo en México, pero la protección no depende únicamente de que tengas una póliza vigente.
La cobertura contratada, el tipo de acontecimiento, las exclusiones, los daños identificados y el deducible son elementos fundamentales para determinar cómo se atenderá el siniestro.
CONDUSEF reconoce que Daños Materiales puede contemplar la caída de árboles, ramas, objetos, construcciones y estructuras. En cambio, Responsabilidad Civil no cubre por sí sola los daños del propio automóvil.
Si un objeto cae sobre tu auto, prioriza la seguridad, documenta lo sucedido cuando sea posible y reporta el incidente antes de ordenar reparaciones.
También conviene revisar tu póliza antes de necesitarla. Saber qué riesgos están amparados y qué deducible corresponde puede ayudarte a tomar decisiones informadas ante un acontecimiento inesperado.
La pregunta no es solamente si tienes seguro, sino qué protección contrataste para los daños que puede sufrir tu vehículo, incluso cuando está estacionado.
Fuentes verificables
1. CONDUSEF — “Para proteger tu vehículo”. Explica expresamente la cobertura de Daños Materiales frente a caída de objetos, construcciones, estructuras, árboles y ramas. Consultar fuente .
2. CONDUSEF — Simulador de Seguro de Automóvil. Describe las diferencias entre Responsabilidad Civil, cobertura limitada y amplia. Consultar fuente .
3. CONDUSEF — “Lo que debes saber sobre seguros de auto”. Incluye la caída de árboles como ejemplo de riesgo amparado por Daños Materiales y recomendaciones para reportar un siniestro. Consultar fuente .
4. CONDUSEF — “Qué hacer en un siniestro automovilístico”. Explica el reporte, la intervención del ajustador y las opciones ante desacuerdos. Consultar fuente .
5. Secretaría de Seguridad y Protección Ciudadana — “¿Denuncio al 088 o al 911?”. Identifica emergencias por árboles caídos, cables e infraestructura. Consultar fuente .